Domain vergleichhausratversicherung.de kaufen?
Wir ziehen mit dem Projekt
vergleichhausratversicherung.de um.
Sind Sie am Kauf der Domain
vergleichhausratversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichhausratversicherung.de kaufen?
Welcher Verstärker ist für die Focal Aria 906 geeignet?
Es gibt verschiedene Verstärker, die für die Focal Aria 906 geeignet sind. Es hängt von den individuellen Vorlieben und dem Budget des Benutzers ab. Einige beliebte Optionen sind der Cambridge Audio CXA81, der NAD C368 oder der Marantz PM7000N. Es ist ratsam, die Lautsprecher vor dem Kauf anzuhören, um sicherzustellen, dass der Verstärker den gewünschten Klang liefert. **
Was ist die Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal?
Es gibt keine spezifische Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal. Wenn es jedoch Probleme bei der Installation oder Verwendung des ClipGrab PPA gibt, können allgemeine Fehlermeldungen wie "Package not found" oder "Unable to locate package" auftreten. Es ist ratsam, die genaue Fehlermeldung zu überprüfen und nach Lösungen in Online-Foren oder der Entwicklerdokumentation zu suchen. **
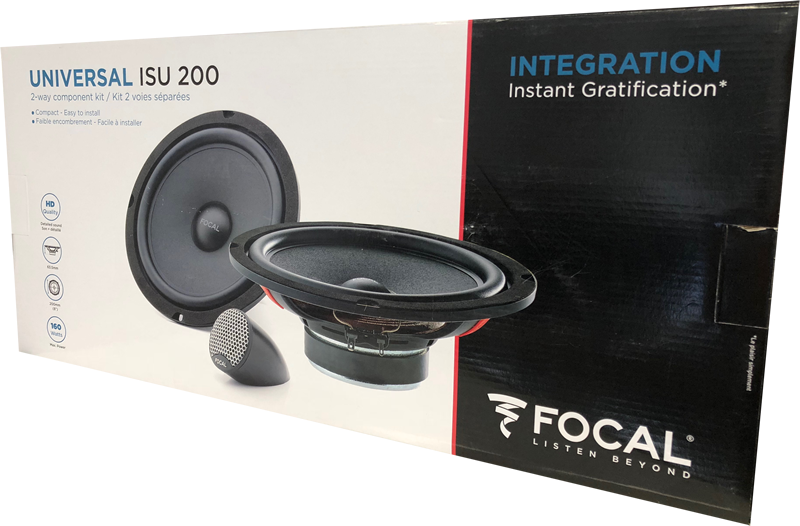
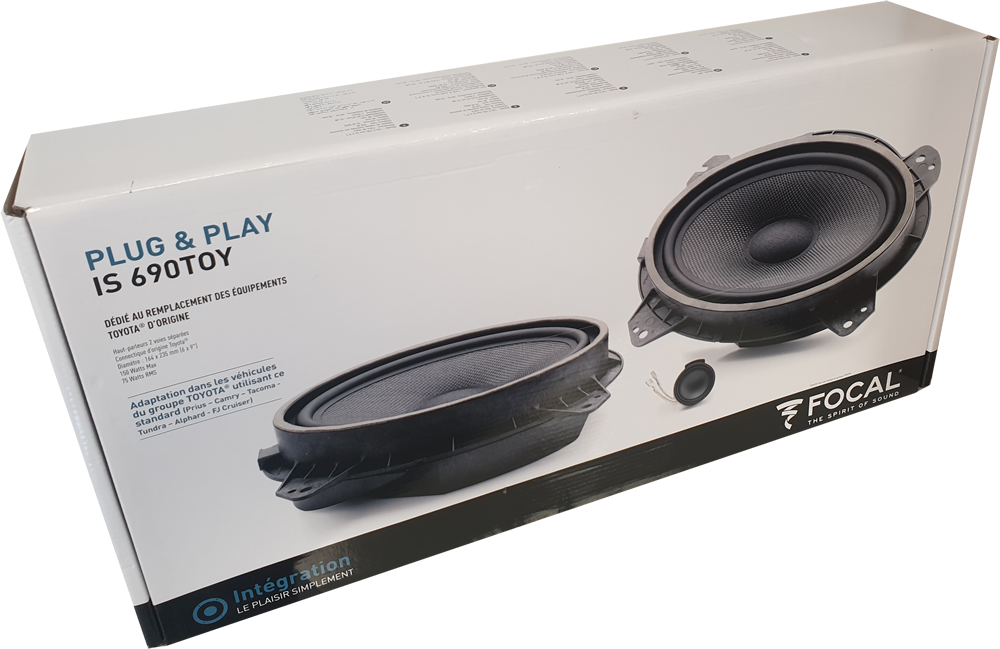
Ähnliche Suchbegriffe für FOCAL-ISU200
Top-Angebote
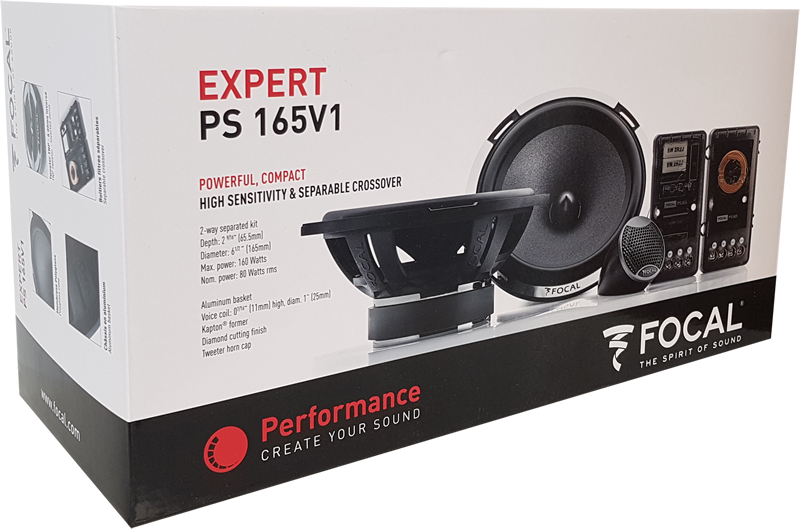
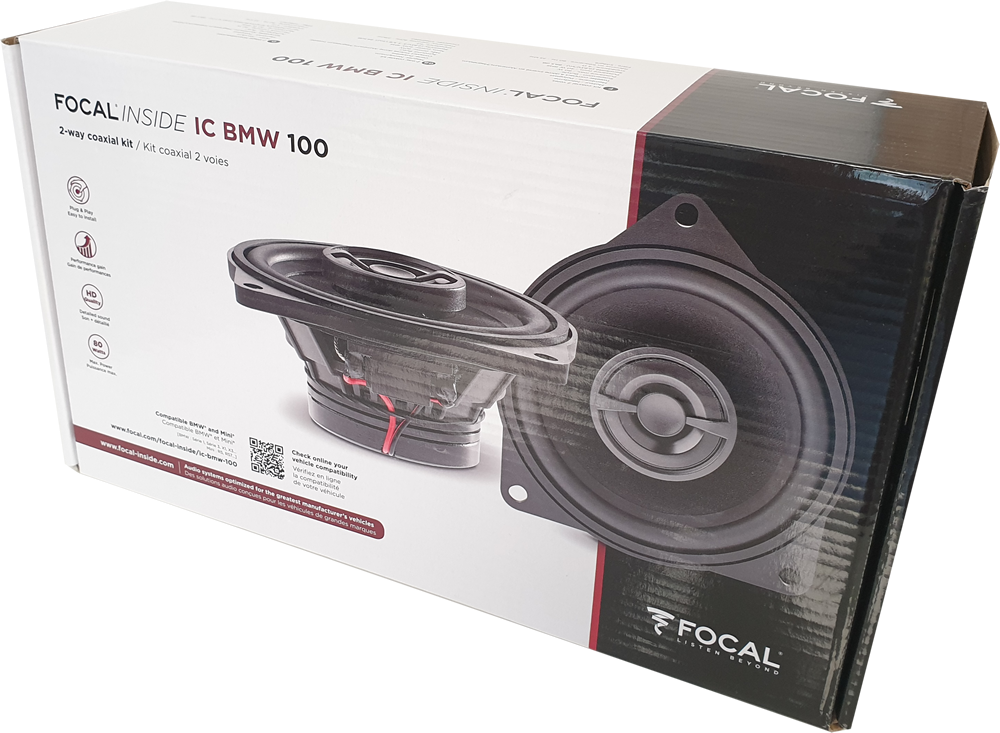
Produkte zum Begriff FOCAL-ISU200:
-
Was sind die Unterschiede zwischen dem Audio Technica ATH-MSR7B und dem Focal Listen Professional?
Der Audio Technica ATH-MSR7B ist ein geschlossener Over-Ear-Kopfhörer, während der Focal Listen Professional ein halboffener Over-Ear-Kopfhörer ist. Dies bedeutet, dass der ATH-MSR7B eine bessere passive Geräuschisolierung bietet, während der Focal Listen Professional eine größere Bühne und ein luftigeres Klangbild hat. Beide Kopfhörer bieten eine hohe Klangqualität und sind für den professionellen Einsatz geeignet, aber die Wahl zwischen ihnen hängt von den individuellen Vorlieben und Anforderungen des Nutzers ab. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **

"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Top-Angebote
Produkte zum Begriff FOCAL-ISU200:
-
Welcher Verstärker ist für die Focal Aria 906 geeignet?
Es gibt verschiedene Verstärker, die für die Focal Aria 906 geeignet sind. Es hängt von den individuellen Vorlieben und dem Budget des Benutzers ab. Einige beliebte Optionen sind der Cambridge Audio CXA81, der NAD C368 oder der Marantz PM7000N. Es ist ratsam, die Lautsprecher vor dem Kauf anzuhören, um sicherzustellen, dass der Verstärker den gewünschten Klang liefert. **
-
Was ist die Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal?
Es gibt keine spezifische Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal. Wenn es jedoch Probleme bei der Installation oder Verwendung des ClipGrab PPA gibt, können allgemeine Fehlermeldungen wie "Package not found" oder "Unable to locate package" auftreten. Es ist ratsam, die genaue Fehlermeldung zu überprüfen und nach Lösungen in Online-Foren oder der Entwicklerdokumentation zu suchen. **
-
Was sind die Unterschiede zwischen dem Audio Technica ATH-MSR7B und dem Focal Listen Professional?
Der Audio Technica ATH-MSR7B ist ein geschlossener Over-Ear-Kopfhörer, während der Focal Listen Professional ein halboffener Over-Ear-Kopfhörer ist. Dies bedeutet, dass der ATH-MSR7B eine bessere passive Geräuschisolierung bietet, während der Focal Listen Professional eine größere Bühne und ein luftigeres Klangbild hat. Beide Kopfhörer bieten eine hohe Klangqualität und sind für den professionellen Einsatz geeignet, aber die Wahl zwischen ihnen hängt von den individuellen Vorlieben und Anforderungen des Nutzers ab. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Ähnliche Suchbegriffe für FOCAL-ISU200
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.