Domain vergleichhausratversicherung.de kaufen?
Wir ziehen mit dem Projekt
vergleichhausratversicherung.de um.
Sind Sie am Kauf der Domain
vergleichhausratversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichhausratversicherung.de kaufen?
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **

Ähnliche Suchbegriffe für Einkommens
Top-Angebote
Produkte zum Begriff Einkommens:
-
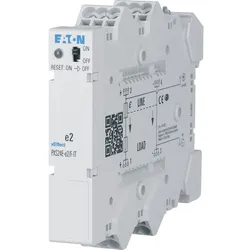
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **

Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
Top-Angebote
Produkte zum Begriff Einkommens:
-
Allgemeine Versicherungsbedingungen, Fachbücher von Heinrich DörnerDer Band enthält die wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) und des Verbandes der Privaten Krankenversicherung (PKV) aus folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung Vorteile auf einen Blick: - Die wichtigsten GCI in handlicher Ausgabe - Fachliche Einführung - Hinweise, wenn Gerichte Klauseln für unwirksam erklärt haben Zielgruppe: Für Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Anwälte und Verbände.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
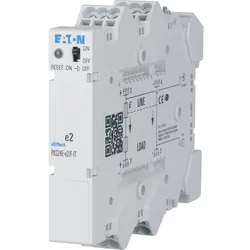
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
Ähnliche Suchbegriffe für Einkommens
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
-
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.