Domain vergleichhausratversicherung.de kaufen?
Wir ziehen mit dem Projekt
vergleichhausratversicherung.de um.
Sind Sie am Kauf der Domain
vergleichhausratversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichhausratversicherung.de kaufen?
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
Ähnliche Suchbegriffe für Cutimed-Sorbact-Hydroactive-14x24cm
Top-Angebote
Produkte zum Begriff Cutimed-Sorbact-Hydroactive-14x24cm:



-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **

Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **
Was ist der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice? Wie beeinflusst die Höhe der Selbstbeteiligung die monatlichen Prämien?
Der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice liegt zwischen 100 und 500 Euro. Je höher die Selbstbeteiligung ist, desto niedriger sind in der Regel die monatlichen Prämien. Eine niedrige Selbstbeteiligung führt zu höheren monatlichen Kosten, während eine höhere Selbstbeteiligung zu niedrigeren monatlichen Kosten führt. **
Top-Angebote
Produkte zum Begriff Cutimed-Sorbact-Hydroactive-14x24cm:
-
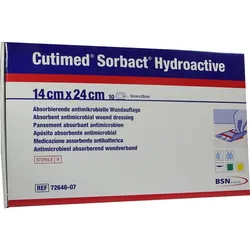
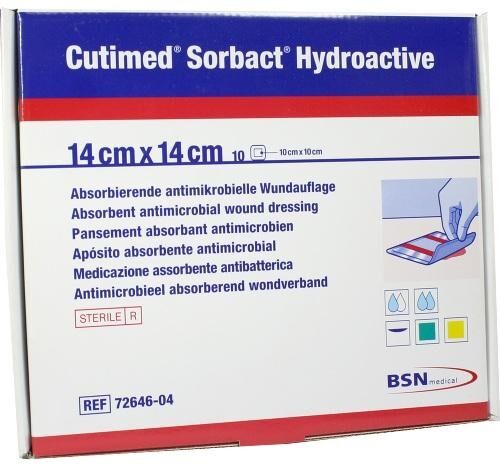
Cutimed Sorbact Hydroactive 14x24cm 10 STProdukteigenschaften: Cutimed Sorbact Hydroactive Kompressen Cutimed Sorbact Hydroactive kombiniert das einzigartige Sorbact-Prinzip mit einem flexiblen Exsudatmanagement. Es bindet Keime nach dem Prinzip der hydrophoben Wechselwirkung und kommt ohne die Verwendung chemischer antimikrobieller Substanzen aus: Die spezielle Sorbact-Beschichtung verleiht dem Produkt starke hydrophobe (wasserabweisende) Eigenschaften. Viele pathogene Bakterien und Pilze sind von Natur aus hydrophob und binden sich deshalb an das Sorbact-Gewebe. So wird mit jedem Verbandwechsel die Keimzahl in der Wunde reduziert und optimale Bedingungen für den natürlichen Wundheilungsprozess geschaffen. Durch die Hydrogelmatrix von Cutimed Sorbact Hydroactive wird das Wundmilieu zusätzlich feucht gehalten und das autolytische Debridement bei fibrinbelegten und nekrotischen Wunden gefördert. Cutimed Sorbact Hydroactive besteht aus einem Acetatgewebe mit einer bakterienbindenden Beschichtung, einer saugfähigen Hydropolymermatrix mit einem semipermeablen Abdeckfilm aus Polyurethan und einem Haftrand auf Hydrogel-Basis. Vorteile: Keine bekannten Mechanismen zur Resistenzentwicklung bei Bakterien oder Pilzen gegenüber Cutimed Sorbact. Kein Abtöten von Bakterien und Pilzen, daher kein zusätzliches Freisetzen von Endotoxinen und damit einhergehende Heilungsverzögerung. Zeitlich uneingeschränkte Anwendungsdauer im Therapieverlauf. Fördert das autolytische Debridement. Anwendung: Cutimed Sorbact Hydroactive eignet sich für alle sauberen, kolonisierten, kontaminierten oder infizierten Wunden und wird bei schwach bis mäßig exsudierenden Wunden eingesetzt: chronische Wunden (z.B. venöse, arterielle oder diabetische Ulzera sowie Druckgeschwüre). postoperative Wunden und Wunddehiszenzen. traumatische Wunden. Wunden nach Exzision von Fisteln und Abszessen, jedoch kontraindiziert für Wundhöhlen. Verbandwechsel: Abhängig von der Exsudatmenge sowie vom Gesamtzustand der Wunde und der Wundumgebung, spätestens nach 4 Tagen. Quelle: Angaben des Produktkataloges Stand: 12/20211085,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
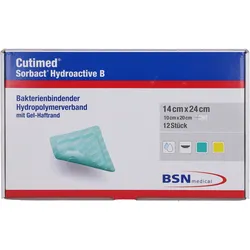
Cutimed Sorbact Hydroactive B 14x24cm 12 STProdukteigenschaften: Cutimed Sorbact Hydroactive B Cutimed Sorbact Hydroactive B kombiniert das einzigartige Sorbact-Prinzip mit einem flexiblen Exsudatmanagement. Es bindet Keime nach dem Prinzip der hydrophoben Wechselwirkung und kommt ohne die Verwendung chemischer antimikrobieller Substanzen aus: Die spezielle Sorbact-Beschichtung verleiht dem Produkt starke hydrophobe (wasserabweisende) Eigenschaften. Viele pathogene Bakterien und Pilze sind von Natur aus hydrophob und binden sich deshalb an das Sorbact-Gewebe. So wird mit jedem Verbandwechsel die Keimzahl in der Wunde reduziert und optimale Bedingungen für den natürlichen Wundheilungsprozess geschaffen. Durch die Hydrogelmatrix von Cutimed Sorbact Hydroactive B wird das Wundmilieu zusätzlich feucht gehalten und das autolytische Debridement bei fibrinbelegten und nekrotischen Wunden gefördert. Vorteile: keine bekannten Mechanismen zur Resistenzentwicklung bei Bakterien oder Pilzen gegenüber Cutimed Sorbact kein Abtöten von Bakterien und Pilzen, daher kein zusätzliches Freisetzen von Endotoxinen und damit einhergehende Heilungsverzögerung zeitlich uneingeschränkte Anwendungsdauer im Therapierverlauf fördert das autolytische Debridement Sorbact ist eine eingetragene Marke von ABIGO medical AB. Cutimed Sorbact Hydroactive B besteht aus einem Acetatgewebe mit einer bakterienbindenden Beschichtung, einer saugfähigen Hydropolymermatrix mit einem semipermeablen Abdeckfilm aus Polyurethan und einem Haftrand auf Hydrogel-Basis. Latexfreie Rezeptur. Nicht mit Naturkautschuklatex hergestellt. Anwendung: Cutimed Sorbact Hydroactive B eignet sich für alle sauberen, kolonisierten, kontaminierten oder infizierten Wunden und wird bei schwach bis mäßig exsudierenden Wunden eingesetzt: chronische Wunden (z.B. venöse, arterielle oder diabetische Ulzera sowie Druckgeschwüre) postoperative Wunden und Wunddehiszenzen traumatische Wunden Wunden nach Exzision von Fisteln und Abszessen, jedoch kontraindiziert für Wundhöhlen Verbandwechsel: Abhängig von der Exsudatmenge sowie vom Gesamtzustand der Wunde und der Wundumgebung, spätestens nach 4 Tagen. Quelle: www.medical.essity.de Stand: 06/20241672,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
Ähnliche Suchbegriffe für Cutimed-Sorbact-Hydroactive-14x24cm
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **
-
Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **
-
Was ist der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice? Wie beeinflusst die Höhe der Selbstbeteiligung die monatlichen Prämien?
Der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice liegt zwischen 100 und 500 Euro. Je höher die Selbstbeteiligung ist, desto niedriger sind in der Regel die monatlichen Prämien. Eine niedrige Selbstbeteiligung führt zu höheren monatlichen Kosten, während eine höhere Selbstbeteiligung zu niedrigeren monatlichen Kosten führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.