Domain vergleichhausratversicherung.de kaufen?
Wir ziehen mit dem Projekt
vergleichhausratversicherung.de um.
Sind Sie am Kauf der Domain
vergleichhausratversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichhausratversicherung.de kaufen?
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
Ähnliche Suchbegriffe für Kapazitätstester
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **

Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **
Was ist der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice? Wie beeinflusst die Höhe der Selbstbeteiligung die monatlichen Prämien?
Der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice liegt zwischen 100 und 500 Euro. Je höher die Selbstbeteiligung ist, desto niedriger sind in der Regel die monatlichen Prämien. Eine niedrige Selbstbeteiligung führt zu höheren monatlichen Kosten, während eine höhere Selbstbeteiligung zu niedrigeren monatlichen Kosten führt. **
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
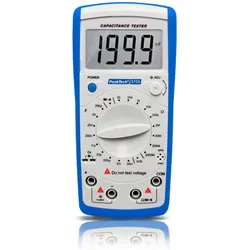
Peaktech, Multimeter, P 3705 Widerstands- und KapazitätstesterDieses digitale Kapazitätsmeter ist ein zuverlässiges Handmessgerät mit einer 3 1/2-stelligen Anzeige. Die beiden Hauptfunktionen des PeakTech 3705 sind die Durchführung von Kapazitäts- und Widerstandsmessungen. Durch die hohe Genauigkeit der jeweiligen Messgrössen ist es mit diesem Kapazitätsmessgerät möglich, jegliche Kapazitäts- und Widerstandswerte hochgenau zu ermitteln. Des Weiteren ist es in der Lage, Dioden-, Durchgangs- und Transistorprüfungen durchzuführen. Mit dem Einstellrad, welches in der Front integriert ist, wird der Nullpunkt vor der Kapazitätsprüfung eingestellt, um präzise Messergebnisse zu erhalten. Das PeakTech 3705 ist der optimale Wegbegleiter für jegliche anfallende Messungen in Bereichen, in denen die Ermittlung von Widerstandswerten und Kondensatoren verlangt wird.43,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
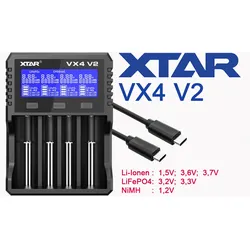
XTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit KapazitätstesterXTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit Kapazitätstester kurz und kompakt, das XTAR VX4 V2 Ladegerät stellt sich vor✅ Schnell-Ladegerät lädt Li-Ionen Akkus (1,5V, 3,6V, 3,7V), LiFePO4 Akkus (3,2V, 3,3,V) und NiMH/NiCD Akkus (1,2V)✅ All-In-One-Akkukompatibilität - lädt fast alle gängigen Größen wie AAA, AA, C, D, 16340, 18650, 21700 (komplette Auflistung unten)✅ universelles Kapazitätstest-Ladegerät für wiederaufladbare 1,5 Volt Lithium-Ionen Akkus✅ 4 unabhängig voneinander funktionierende Ladeschächte, lädt 1-4 Akkus gleichzeitig✅ intelligente Akku-Erkennung, manuelle Stromauswahlfunktion möglich✅ Verpolungsschutz, Überladeschutz, Überlastschutz und Temperaturüberwachung, flammhemmendes ABS-Gehäuse✅ lädt auch 20700/21700 Akkus mit Schutzelektronik bis 83mm Länge✅ automatischer Ladestopp nach Abschluss des LadevorgangsMit dem XTAR VX4 V2 erhalten Sie ein modernes Schnell-Ladegerät, das höchste Flexibilität, innovative Technik und eine außergewöhnlich breite Akkukompatibilität miteinander verbindet. Ganz gleich, ob Sie 1,5 Volt Lithium-Ionen-Akkus, klassische 3,6 bis 3,7 Volt Li-Ion-Zellen, 3,2 Volt LiFePO4-Akkus oder 1,2 Volt NiMH-Akkus verwenden – dieses hochwertige Ladegerät passt sich Ihren Anforderungen zuverlässig an. Besonders praktisch ist der integrierte Kapazitätstester. Dadurch können Sie die tatsächliche Leistungsfähigkeit Ihrer Akkus überprüfen und schwächere oder überalterte Zellen frühzeitig erkennen. Das sorgt nicht nur für mehr Sicherheit, sondern auch für eine bessere Planung im täglichen Einsatz. Universelle Akkukompatibilität für maximale Flexibilität Das XTAR VX4 V2 unterstützt eine enorme Auswahl an Akkugrößen und Akkutechnologien. Somit benötigen Sie für unterschiedliche Anwendungen lediglich ein einziges Ladegerät. Kompatibel ist das Ladegerät unter anderem mit: 1,5 Volt Lithium-Ionen Akkus (AA und AAA) 3,6 Volt und 3,7 Volt Lithium-Ionen Akkus 3,2 Volt LiFePO4 Akkus 1,2 Volt NiMH- und NiCd-Akkus Darüber hinaus lassen sich zahlreiche Baugrößen problemlos laden. Hierzu gehören beispielsweise AAA, AA, SC, D, 10440, 14500, 16340, 16650, 18350, 18490, 18500, 18650, 20700, 21700, 22500 und 22650. Auch größere Akkus wie 25500, 26500, 26650, 26700, 32650 und 32700 können verwendet werden. Diese werden komfortabel in Ladeschacht 1 oder 4 geladen. Selbst geschützte Lithium-Ionen-Akkus mit integrierter PCB- oder BMS-Schutzschaltung lassen sich bis zu einer Länge von 83 mm problemlos einsetzen. Kapazitätstest für eine präzise Akkuanalyse Ein echtes Highlight des XTAR VX4 V2 ist der integrierte Kapazitätstest. Besonders Besitzer moderner 1,5 Volt Lithium-Ionen-Akkus profitieren von dieser Funktion. Während viele herkömmliche Ladegeräte lediglich den Ladevorgang übernehmen, analysiert das VX4 zusätzlich die nutzbare Kapazität Ihrer Akkus. Dadurch erkennen Sie zuverlässig, ob ein Akku seine ursprüngliche Leistung noch erreicht oder bereits Kapazität verloren hat. Gerade bei häufig genutzten Akkus sorgt diese Funktion für mehr Transparenz und hilft dabei, defekte oder überbewertete Akkus schnell zu identifizieren. XTAR VX4 V2 Ladegerät für Li-Ion, LiFePO4 und NiMH Akkus - Intelligentes 4-Schacht Ladegerät mit Kapazitätstest Jeder der vier Ladeschächte arbeitet vollkommen unabhängig voneinander. Dadurch können Sie unterschiedliche Akkugrößen sowie verschiedene Akkutechnologien gleichzeitig laden. Das Ladegerät erkennt automatisch: Akkutyp Spannung Innenwiderstand optimalen Ladestrom Dadurch wird jeder Akku individuell behandelt. Gleichzeitig verlängert dies die Lebensdauer Ihrer Akkus erheblich. Automatische und manuelle Ladestromeinstellung Das XTAR VX4 V2 passt den Ladestrom automatisch an den jeweiligen Akku an. Zusätzlich können Sie den Strom manuell auswählen. Folgende Einstellungen stehen zur Verfügung: 3,0 A bei einem Akku 2,0 A bei zwei Akkus 1,0 A bei vier Akkus 0,5 A bei vier Akkus 0,25 A bei vier Akkus Diese Flexibilität eignet sich hervorragend für empfindliche Akkus sowie für besonders schnelle Ladevorgänge leistungsstarker Lithium-Ionen-Zellen. Das XTAR VX4 V2 - Das intelligente Ladegerät für nahezu alle gängigen Akkutypen Das XTAR VX4 V2 verwendet moderne Ladealgorithmen, welche speziell auf unterschiedliche Akkutypen abgestimmt wurden. Für Lithium-Ionen-Akkus arbeitet das Gerät mit dem bewährten CC/CV-Ladeverfahren. Dadurch wird jeder Akku besonders schonend und gleichzeitig vollständig geladen. Für NiMH-Akkus kommt zusätzlich die moderne CVSA-Technologie zum Einsatz. Diese verbessert die Ladegenauigkeit und erkennt den optimalen Ladezeitpunkt deutlich präziser. Außerdem verfügt das Gerät über einen separaten LiFePO4-Modus, welcher speziell auf 3,2 Volt Akkus abgestimmt wurde. Großes Display mit allen wichtigen Informationen Das gut ablesbare LCD-Display informiert Sie jederzeit über sämtliche Ladevorgänge. Angezeigt werden unter anderem: Akkuspannung Ladestrom geladene Kapazität Ladefortschritt gewähl...38,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
Ähnliche Suchbegriffe für Kapazitätstester
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **
-
Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **
-
Was ist der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice? Wie beeinflusst die Höhe der Selbstbeteiligung die monatlichen Prämien?
Der typische Betrag für die Selbstbeteiligung in einer Versicherungspolice liegt zwischen 100 und 500 Euro. Je höher die Selbstbeteiligung ist, desto niedriger sind in der Regel die monatlichen Prämien. Eine niedrige Selbstbeteiligung führt zu höheren monatlichen Kosten, während eine höhere Selbstbeteiligung zu niedrigeren monatlichen Kosten führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.